海外房產資訊
【市場洞察・英國】降息週期疊加地緣分流:美國選舉動盪下,為什麼中東資金加速湧向倫敦?
數據來源:英格蘭銀行、萊坊、ONS、IMF、主權財富基金研究機構 SWFI | 發布時間:2026 年 11 月
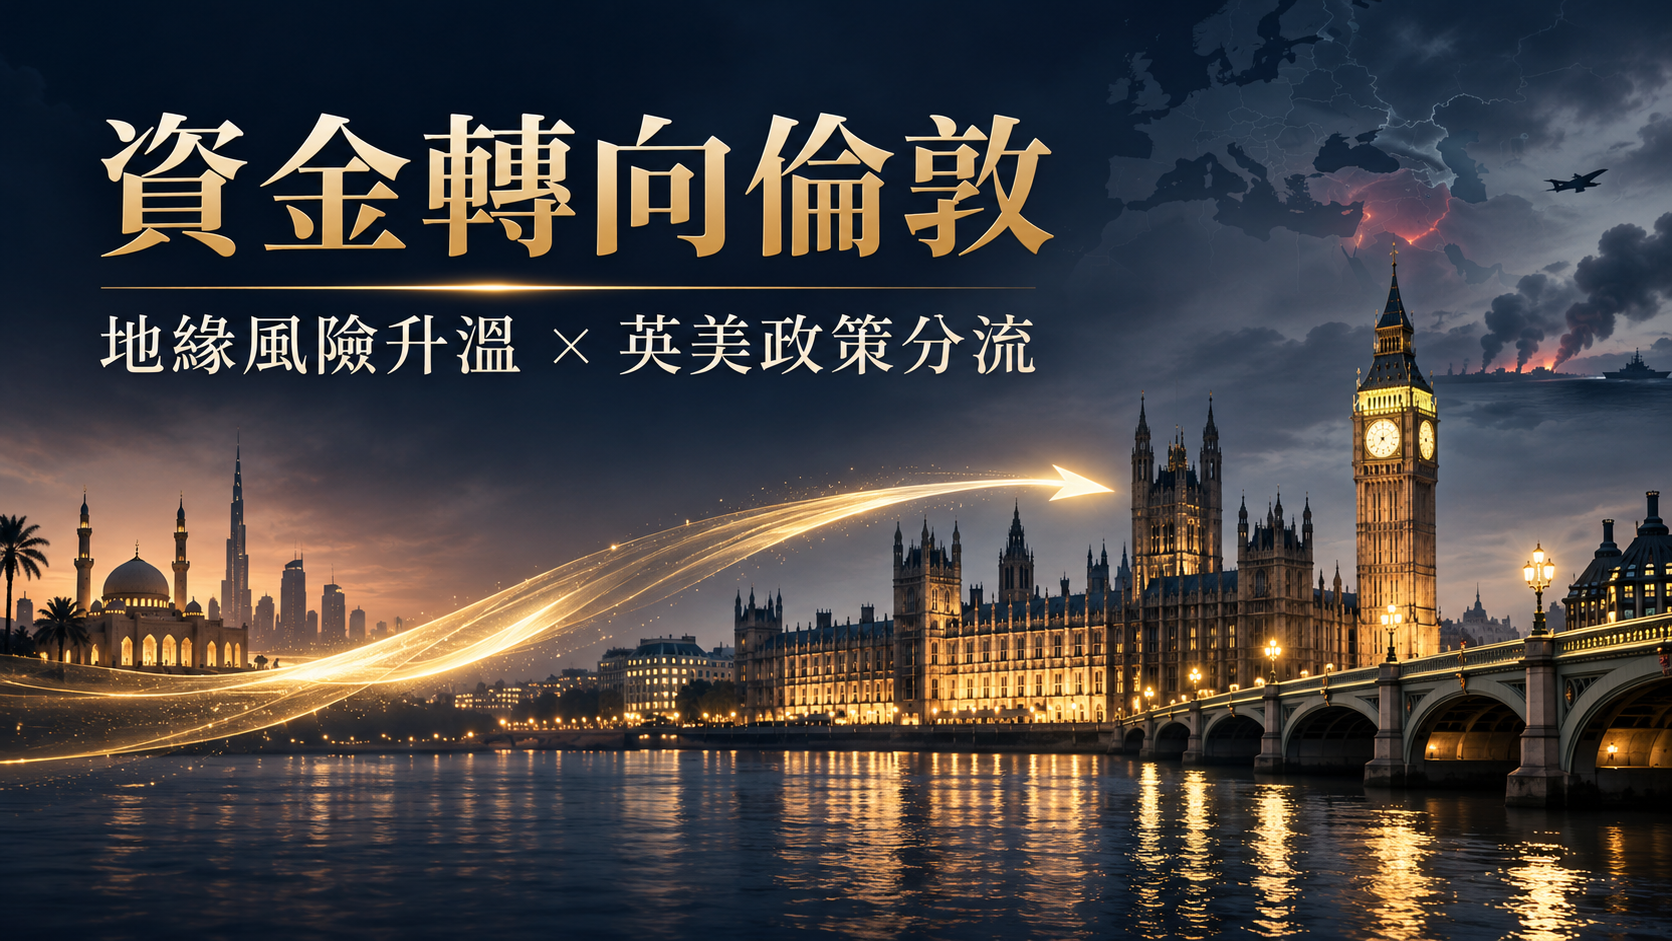
11 月,英格蘭銀行再次降息 25 個基點至 2.75%,迎來年內第三次降息;與此同時,美聯儲釋放 12 月降息信號,市場預期概率升至 80%。 伴隨利率拐點到來,倫敦豪宅市場率先聞聲而動:10 月市中心豪宅成交量環比大漲 21%,價格指數連升 3 個月,買家中美元資金與中東家族辦公室占比超過 50%。
很多人只看到了降息帶來的房貸下降,卻忽略了更深層的全球資金邏輯:中東本地地緣風險持續升溫,美國中期選舉帶來政策與經濟動盪,原本在兩頭配置的中東資本,正在將更多份額轉向相對更穩定的英國。 倫敦這輪樓市企穩向上,不僅是利率週期的結果,更是全球資金避險與再配置的產物。
快速重點
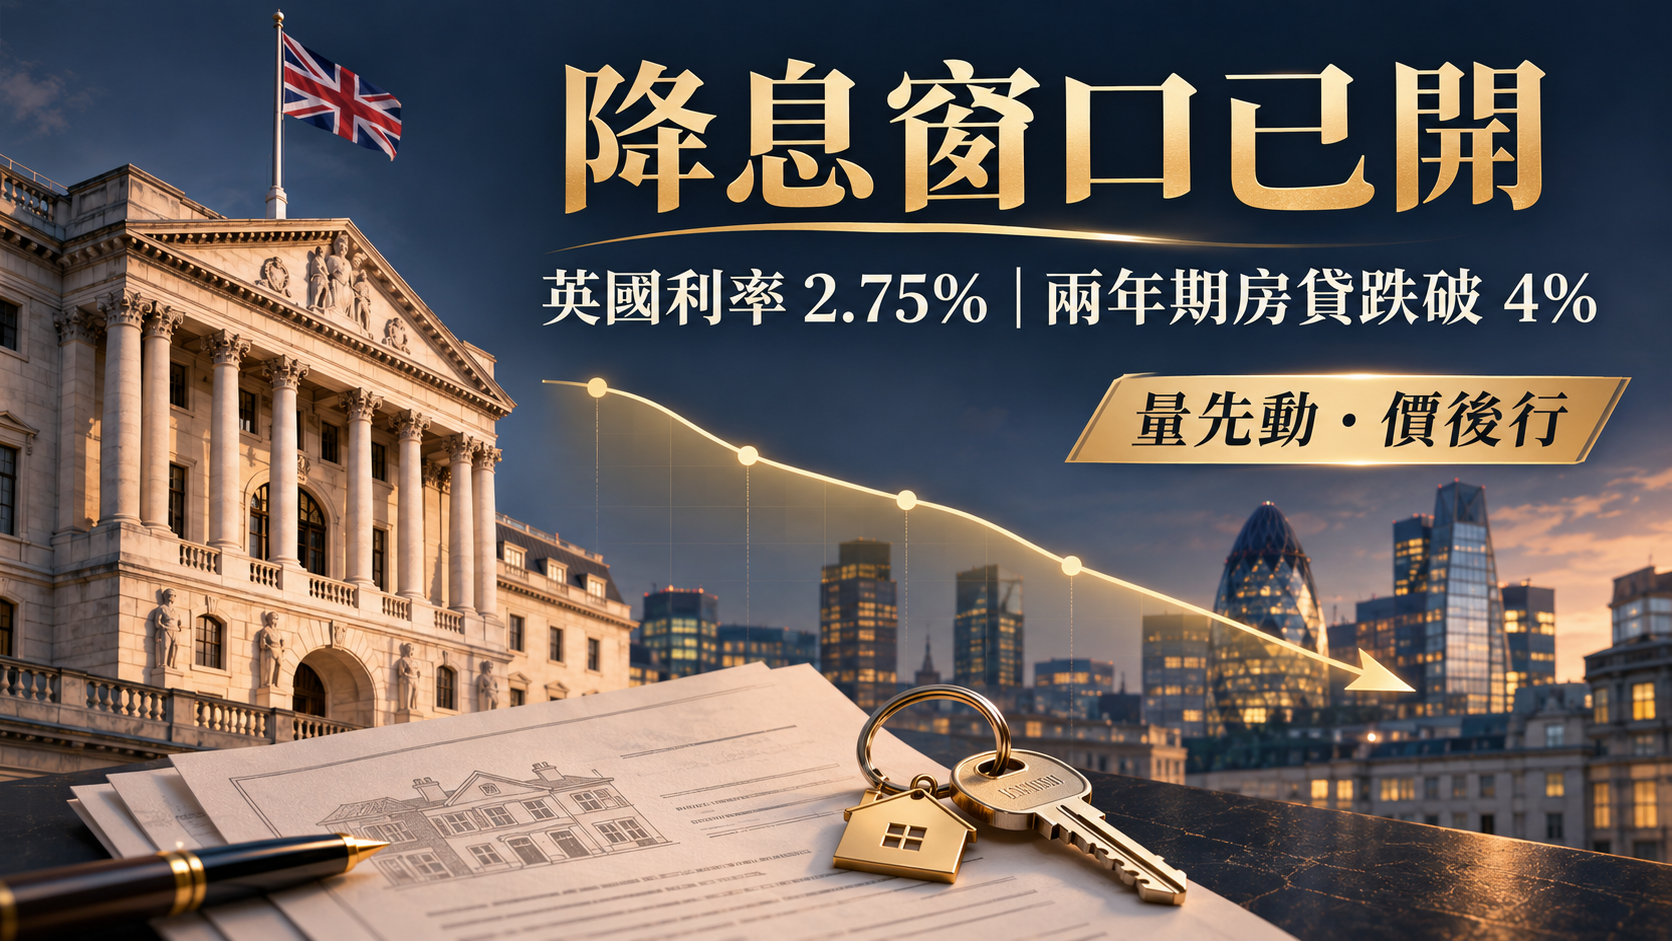
- 英央行年內第三次降息至 2.75%,兩年期固定房貸跌破 4.0%,創兩年新低;美聯儲 12 月降息概率升至 80%
- 美國中期選舉引發政策不確定性上升,中東地緣風險持續,推動中東資金加速海外分流
- 英美向來是中東資本配置雙核心,當前美國內部動盪加劇,資金向英國轉移的趨勢明顯
- 10 月倫敦市中心豪宅量價齊升,海外買家占比 52%,中東與美元資金為主力
- 全國租金連漲 23 個月,住房長期供不應求,持有型物業現金流堅挺
- 趨勢判斷:修復週期剛剛開啟,預計 1~2 年內量升價穩,中長期隨經濟復甦逐步回升
一、利率拐點:為什麼現在被稱為「聰明錢的佈局窗口」
1. 英國:降息通道明確打開,購房成本持續下行
從去年高點 5.25% 到如今的 2.75%,英國基準利率一年多累計下調 250 個基點。主流銀行兩年期固定房貸利率已跌破 4.0%,購房者月供壓力顯著下降。 從房地產週期規律來看,降息初期、價格尚未大幅反彈時,向來是長線資金進場的經典窗口。因為量先動、價後行,等到市場普遍看漲時,最優的價位往往已經過去。
2. 美國:12 月降息預期升溫,但選舉帶來新的不確定性
美聯儲 11 月釋放鴿派信號,市場預期 12 月降息概率高達 80%。但與此同時,美國中期選舉落幕後,財政政策、貿易關稅、能源與中東政策的走向都出現了更大的變數,國會兩黨對立加劇,經濟與政策的波動風險顯著上升。 對於跨國配置的資本來說,利率下降是利好,但政策不確定性是風險。這也是為什麼大量資金沒有全部湧向美國,而是分流到了相對更穩定的英國。
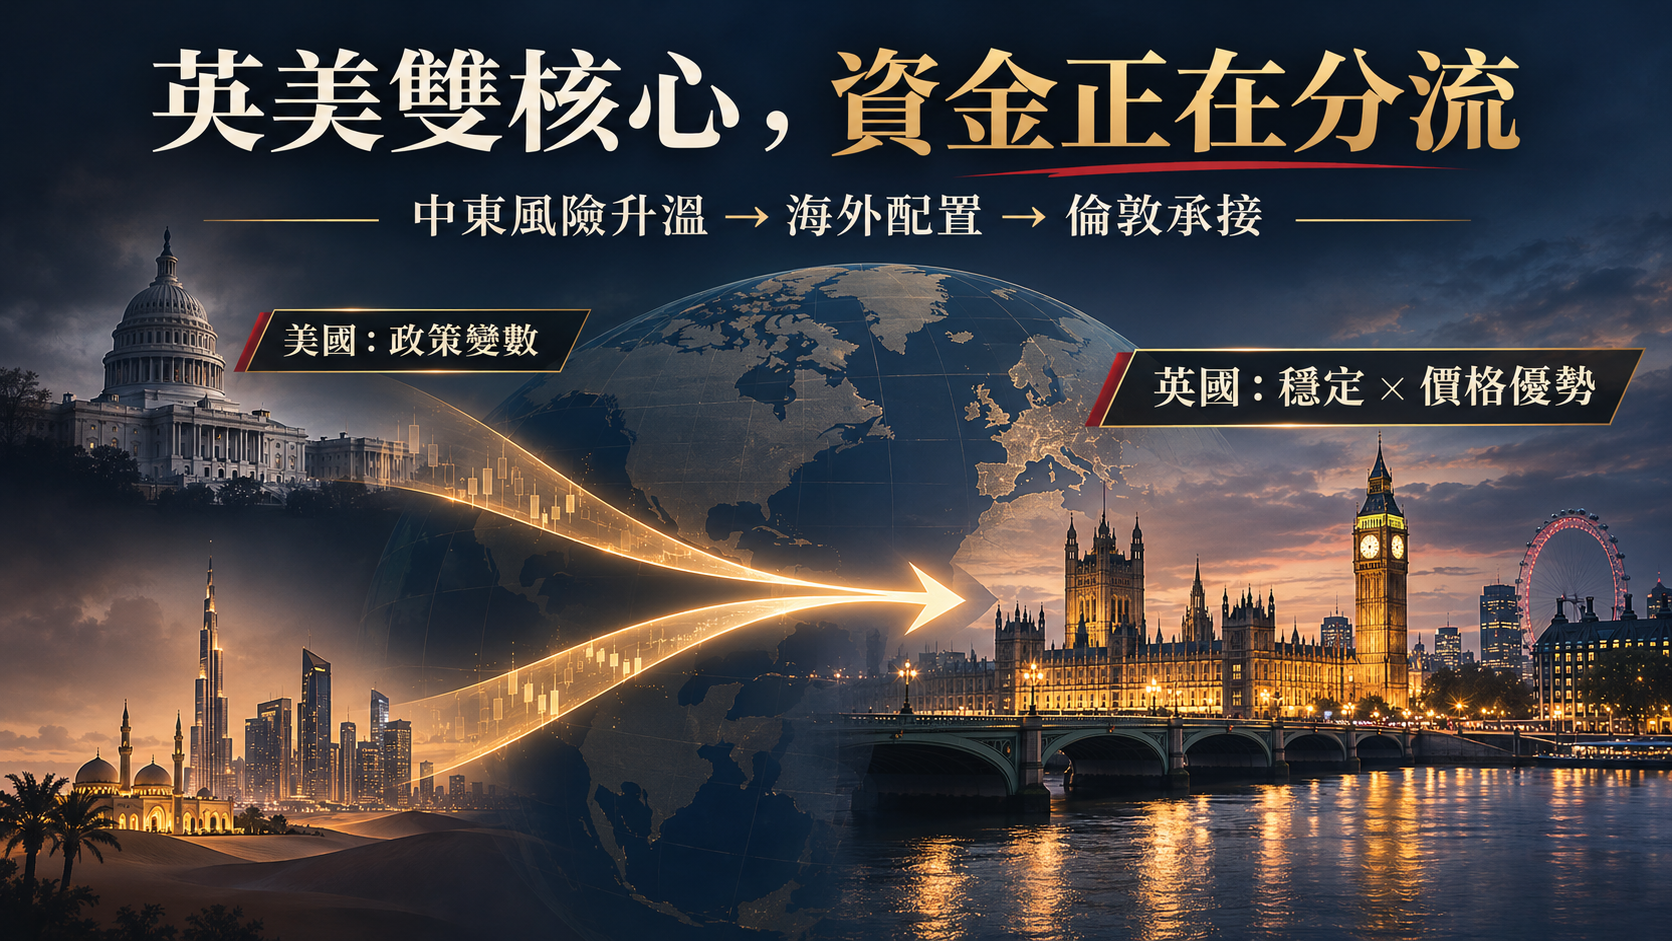
二、資金遷徙的深層邏輯:地緣動盪 + 美國動盪,英國成為避險分流地
這輪倫敦豪宅的回暖,絕不只是降息這一個因素推動,更深層的動力來自全球資金的再配置。
1. 中東本地風險上升,加速資本出海
當前中東地緣格局持續緊張:紅海襲擊反覆、霍爾木茲海峽運輸風險猶存、以巴衝突長期化,區域不穩定性居高不下。 出於風險分散的考量,中東主權財富基金與高淨值家族,長期以來都在加大海外資產配置比例。而英美兩國,向來是中東資本海外配置的兩大核心陣地—— 法律體系成熟、產權保護嚴格、資產流通性強、金融市場開放。
2. 美國選舉動盪,資金從美國向英國分流
過去幾十年,中東資金在美國的配置份額長期高於英國。但這一輪正在發生變化: 美國中期選舉後,國會權力分裂加劇,財政預算、稅收政策、貿易規則都面臨較大的不確定性;同時對中東的外交政策反覆,也讓部分中東資本開始收縮在美敞口,分散到更穩定的市場。
英國的優勢在此時凸顯:
- 政治與法律體系穩定:相對於美國的極化對立,英國政策連續性更強,不動產產權與投資規則高度透明;
- 資產價格處於低位:經過兩年加息調整,倫敦房價處於週期底部,英鎊匯率也相對便宜,此時進場有價格優勢;
- 降息週期開啟:後續隨著利率進一步下行,資產價格修復的確定性高,資金進入的性價比突出。
我們看到了非常清晰的資金遷移路徑:
中東本地風險上升 → 資本加速出海 → 傳統配置地美國政策不確定性上升 → 資金分流至更穩定、性價比更高的英國 → 倫敦核心豪宅率先受益
3. 真實案例:中東主權基金持續加碼英國地產
這不是猜測,而是已經發生的事實:
- 卡達投資局(QIA):長期持有倫敦大量地標寫字樓、商業與高端住宅資產,近年持續加碼核心區域辦公與住宅開發項目,是倫敦最大的海外業主之一;
- 阿布扎比投資局(ADIA):在英國地產領域佈局深厚,覆蓋寫字樓、物流、租賃住宅等多品類,近年不斷增持核心城市優質資產;
- 沙特公共投資基金(PIF):在英國酒店、零售與地產開發領域多點佈局,持續擴大在倫敦的資產規模。
這些動輒數十億英鎊級別的長線資金,不是在炒短線,而是用真金白銀對倫敦核心資產的長期保值能力投票。
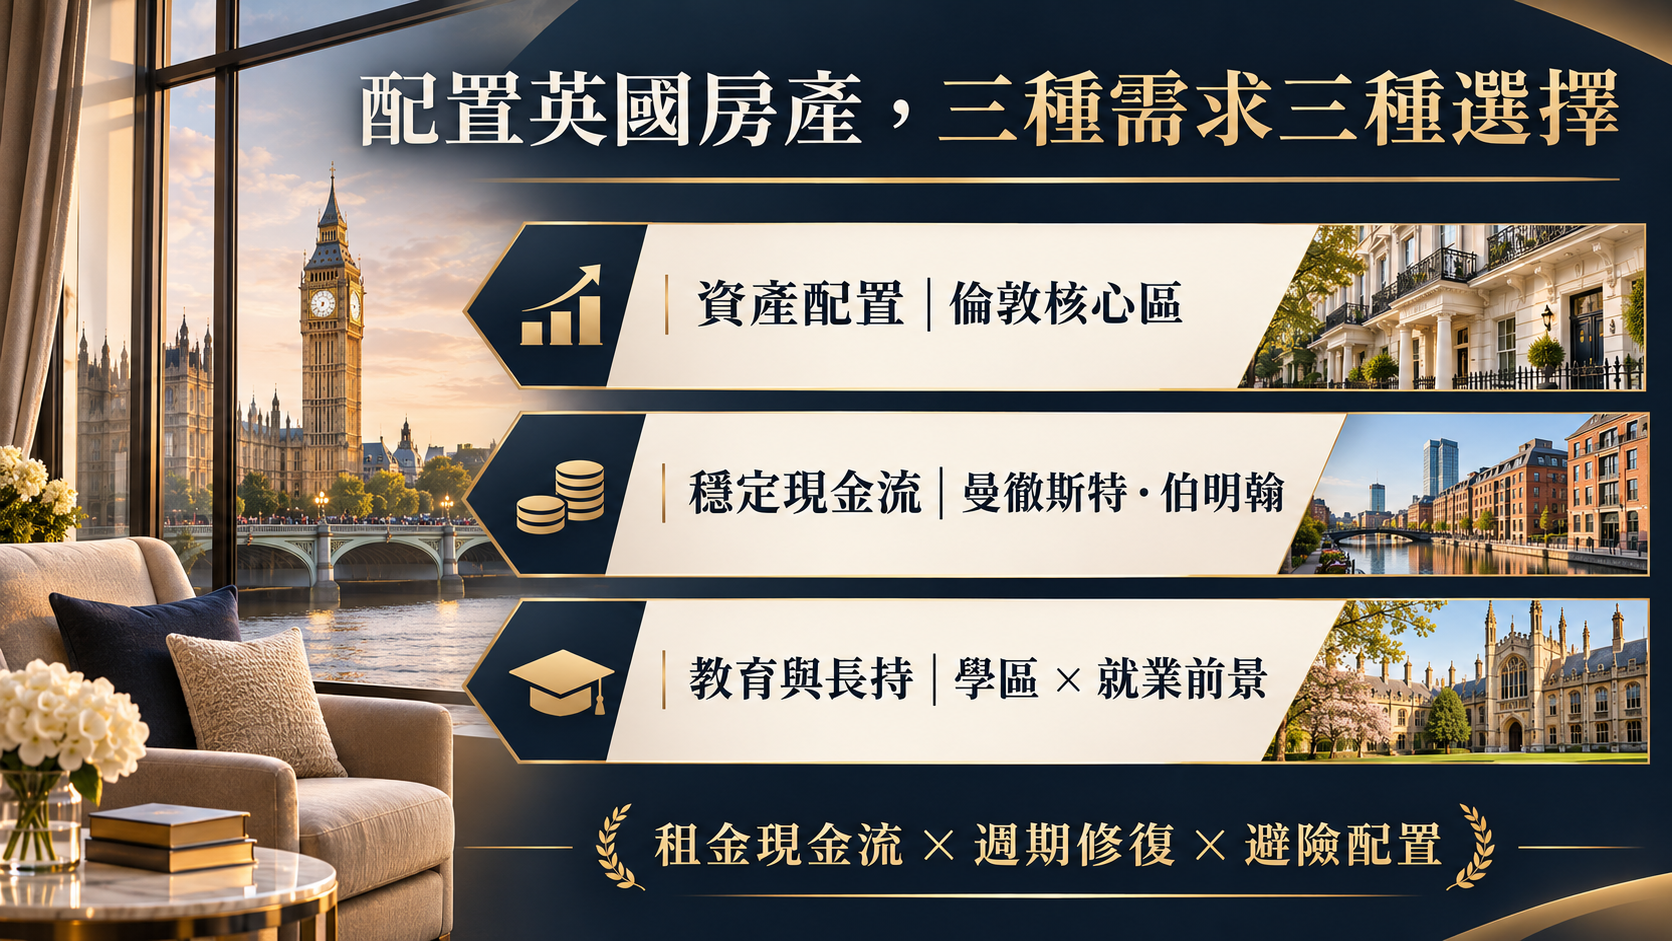
三、基本面支撐:供應缺口 + 租金堅挺,持有底氣十足
很多人只關心房價漲跌,卻忽略了住宅的現金流屬性。而英國市場最堅實的支撐,恰恰來自長期供不應求的租賃市場。
1. 租金連漲 23 個月,創歷史新高
ONS 數據顯示,截至 2026 年 9 月,英國私人租金指數同比上漲 4.5%,連續 23 個月創下歷史新高;其中倫敦同比漲幅達 7.8%,領跑全國。 背後的核心邏輯非常簡單:住房供應長期趕不上需求增長。每年新增住宅供應遠低於家庭形成速度,加上核心城市人口持續流入,租賃需求長期旺盛。
2. 三大核心城市租金與回報對比
| 城市 | 兩房平均月租金(英鎊) | 同比漲幅 | 靜態毛租金回報率 | 核心驅動 |
|---|---|---|---|---|
| 倫敦(Zone 1-2) | 約 2,338 | +7.8% | 約 3.8%~4.5% | 金融與科技產業聚集,供應極度稀缺 |
| 曼徹斯特 | 約 1,380 | +5.2% | 約 5.5%~6.2% | 北方振興計劃,年輕人口流入 |
| 伯明翰 | 約 1,106 | +4.9% | 約 5.0%~5.8% | 交通樞紐升級,製造與服務業復甦 |
碩盛的視角
曼谷樓市早已告別「普漲普跌」的時代,現在的核心邏輯只有四個字:分化、選籌。
對真正的長線配置者來說,寧可買核心區小一點、貴一點,也不要貪便宜買郊區大戶型。因為前者是稀缺資產,後者是過剩商品;前者抗跌、好出租、好轉手,後者可能長時間處於流動性困境。
- 預算中等的投資者:優先選擇核心區小面積、高流動性公寓,靠租金和長期保值取勝,不要為了追求面積放棄地段。
- 高淨值家族配置者:核心區永久產權頂豪適合作為傳承型資產,它的價值不在短期漲幅,而在長期稀缺性與穿越週期的能力。
K 型分化不是壞事,它讓市場回歸常識:好東西永遠稀缺,普通貨永遠面臨競爭。 買泰國房產,從來不是買「泰國」這個國家,而是買具體的地段、產品和圈层。選對了 K 型的上半支,才能真正享受到城市核心資產的長期紅利。
如果您正在評估曼谷核心區資產配置,想了解具體頂豪項目的戶型、價格與外國人份額,歡迎聯繫碩盛國際不動產,獲取一對一的專案分析與預約參觀服務。
-您或許也有興趣-