海外房產資訊
【市場洞察・泰國】澇的澇死,旱的旱死:頂豪總價近億仍熱銷,剛需盤卻降價難走,為什麼差距越拉越大?
數據來源:LivingInsider、REIC、CBRE、SC Asset、Dusit Thani 集團官方公告 | 發布時間:2026 年 11 月
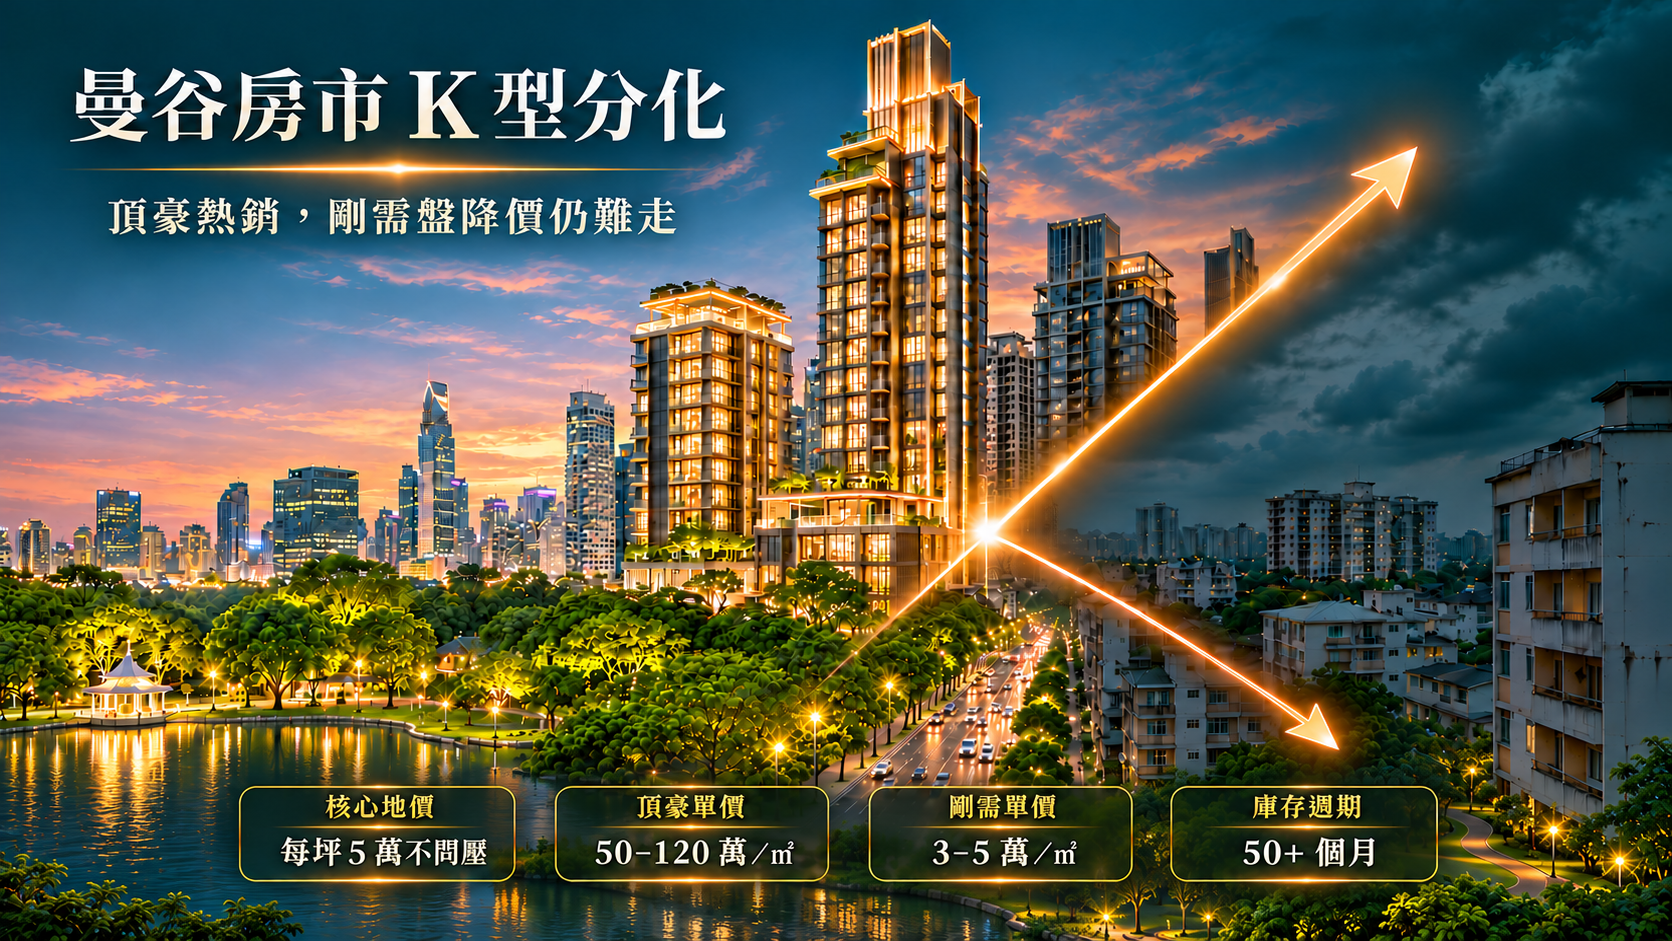
近期一張「曼谷最貴住宅地價 Top 5」榜單在市場流傳:倫披尼公園周邊的核心地塊,最高地價達到390 萬泰銖 / 平方哇(約 97.5 萬泰銖 /㎡),由 Sansiri、SC Asset 兩大頭部開發商悉數拿下。
地價站在塔尖,地上的物業更是站在曼谷房價的頂點。這些地塊上誕生的頂級品牌住宅,售價普遍落在50~120 萬泰銖 /㎡,單套總價從數千萬到數億泰銖不等,卻依然保持極高的去化速度。
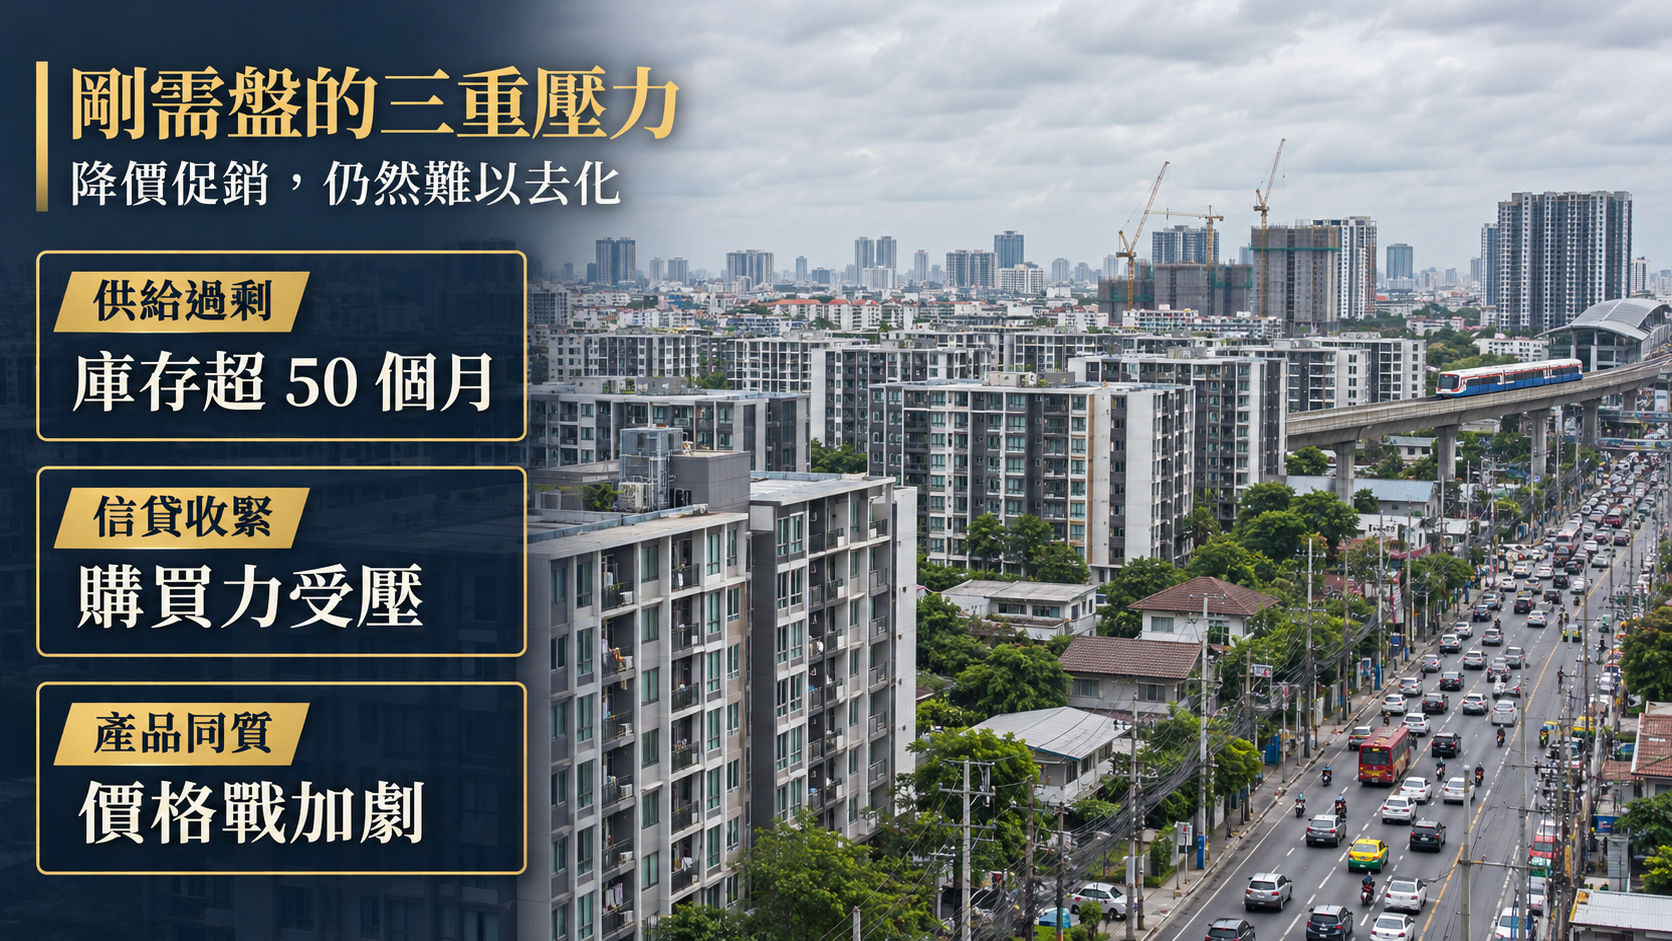
與此同時,郊區大批剛需盤單價僅 3~5 萬泰銖 /㎡,即便降價促銷、贈送家電與過戶費,依舊去化緩慢,庫存去化週期普遍超過 50 個月。
一邊是數億級頂豪一房難求,一邊是百萬級剛需降價難賣。曼谷樓市正在上演極致的K 型分化——「澇的澇死,旱的旱死」,而且這道剪刀差還在持續擴大。
快速重點。
- 倫披尼-無線電路帶地價最高達 97.5 萬泰銖 /㎡,對應頂豪房價普遍 50~120 萬泰銖 /㎡,總價數千萬至數億泰銖
- 多個標桿頂豪開盤 1~2 年銷售率突破 7 成,核心景觀戶型與頂層單位預售階段即被鎖定
- 郊區剛需盤庫存去化週期超 50 個月,開發商降價促銷仍成交乏力,銀行信貸收緊壓制購買力
- 土地稀缺、產權屬性、買家結構升級、信貸分化,是 K 型差距持續擴大的四大核心原因
- 趨勢判斷:分化不是短期現象,未來 5~10 年還將延續,核心與非核心的價值落差會進一步拉大
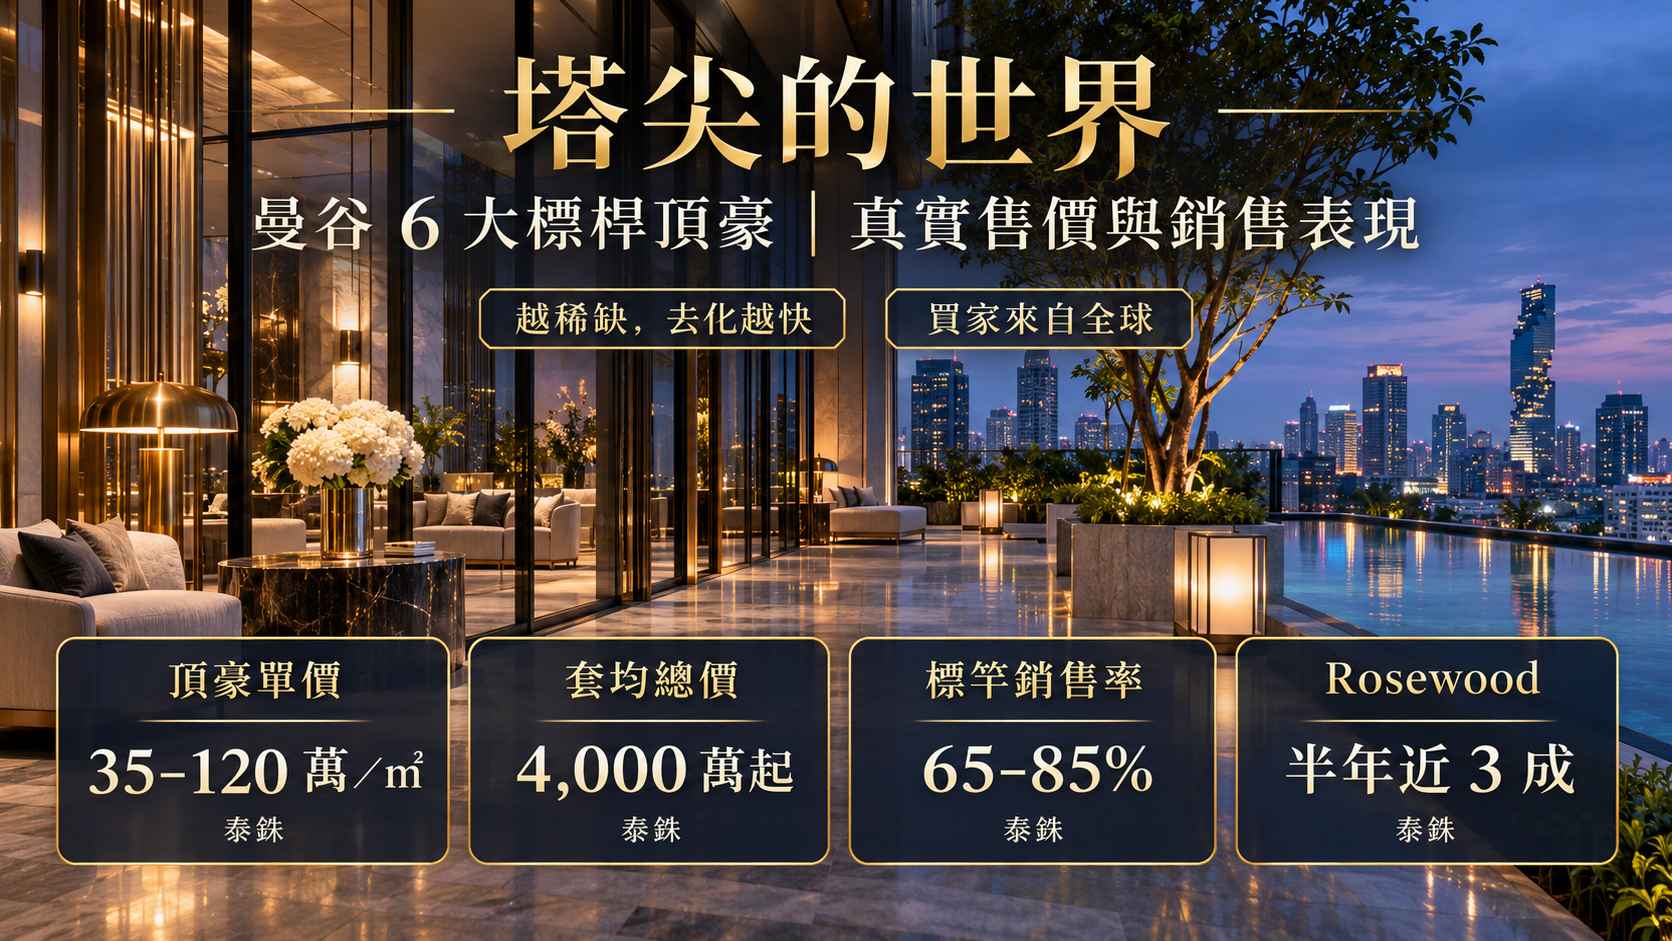
一、塔尖的世界:6 大標桿頂豪真實售價與銷售表現
很多人對曼谷頂豪的價格沒有概念,以為十幾萬泰銖 /㎡就是上限。實際上,真正站在第一梯隊的永久產權頂豪,入門門檻早已抬到數千萬泰銖,頂層單位動輒數億。
以下為市場主流標桿項目的真實運營數據:
| 項目名稱 | 開發商 | 總戶數 | 開盤時間 | 單價區間(泰銖 /㎡) | 套均總價 | 截至 2026 年銷售率 | 核心賣點 |
|---|---|---|---|---|---|---|---|
| Rosewood Residences Bangkok | SC Asset × 瑰麗酒店 | 85 戶 | 2026 年中(VVIP 預售) | 50~85 萬 | 約 1 億泰銖起 | 約 28%(半年) | 瑰麗東南亞首座獨立品牌住宅、倫披尼首排永久產權、全棟純大戶 |
| SCOPE Langsuan | SC Asset | 145 戶 | 2023 年 Q4 | 35~60 萬 | 約 5000 萬泰銖起 | 約 75% | Langsuan 使館區核心、超豪規格、全棟僅 145 戶純改善 |
| Dusit Residences(Dusit Central Park) | Dusit Thani 集團 | 216 戶 | 2022 年 Q3 | 40~70 萬 | 約 4000 萬泰銖起 | 約 82% | 倫披尼公園首排、都喜酒店服務、混合地標綜合體 |
| The Residences at One Bangkok | TCC 集團 | 187 戶 | 2023 年 Q1 | 55~90 萬 | 約 6500 萬泰銖起 | 約 78% | One Bangkok 超級地標內、永久產權、城市核心複合配套 |
| Porsche Design Tower Bangkok | 保時捷設計 × 開發商聯合 | 132 戶 | 2024 年 Q2 | 45~75 萬 | 約 5500 萬泰銖起 | 約 65% | 保時捷設計 IP、超跑級公區配置、高端汽車品牌社群屬性 |
| Sindhorn Kempinski Residences | SINDHORN 集團 × 凱賓斯基 | 128 戶 | 2022 年 Q1 | 42~68 萬 | 約 4800 萬泰銖起 | 約 85% | 無線電路使館區、凱賓斯基酒店服務、低密度綠意社區 |
頂豪市場的兩個反常規律
- 越貴、越稀缺,去化反而越快 從數據可以看出,總價越高、戶數越少的項目,長期銷售率反而越穩定。Dusit、Sindhorn 這類開盤 3 年左右的項目,銷售率普遍突破 8 成;就連半年前才啟動預售、套均 1 億泰銖的 Rosewood,也已經賣掉近 3 成,遠超市場對頂豪的預期。 背後的邏輯很簡單:真正的稀缺資產,買家從來不是看價格,而是看有沒有機會買到。倫披尼首排的永久產權土地,可能十年才出一塊,錯過就不再有。
- 買家是全球化的,不受單一市場影響 這些頂豪的買家結構非常多元:泰國本地富豪約占 4~5 成,其餘來自香港、新加坡、中國內地、歐洲、中東等地。多國買家共同托底,不會因為單一國家的政策、匯率波動而出現大幅震盪,這也是頂豪價格堅挺的重要原因。
二、底層的困境:剛需盤降價也難賣,三重壓力難以緩解
與塔尖市場的火熱形成鮮明對比的,是郊區與非核心板塊的普通住宅市場。
普通盤面臨的三重擠壓
- 供給過剩,去化週期拉長至 5 年以上 郊區大量剛需項目集中供應,整體庫存去化週期普遍超過 50 個月,部分板塊甚至超過 6 年。開發商之間競爭激烈,價格戰成為常態,進一步壓縮利潤空間,也讓買家持幣觀望情緒加重。
- 銀行信貸收緊,本土購買力被壓制 泰國銀行對個人住房貸款審核趨嚴,而家庭債務率長期處於高位,普通工薪階層的貸款通過率下降。很多購房者不是不想買,是貸款難過、月供壓力大,真實購買力被抑制。
- 產品同質化嚴重,缺乏核心壁壘 多數普通盤定位相似、戶型接近、配套差異小,消費者選擇餘地大、轉換成本低。除了降價和贈送,很難形成差異化競爭力,最終陷入「越賣越降、越降越難賣」的循環。
一邊是單價百萬、總價數億的房子持續熱銷;另一邊是單價數萬、總價百萬的房子降價難走。這就是曼谷樓市最真實的 K 型寫照。
三、為什麼剪刀差會越拉越大?四個長期底層邏輯
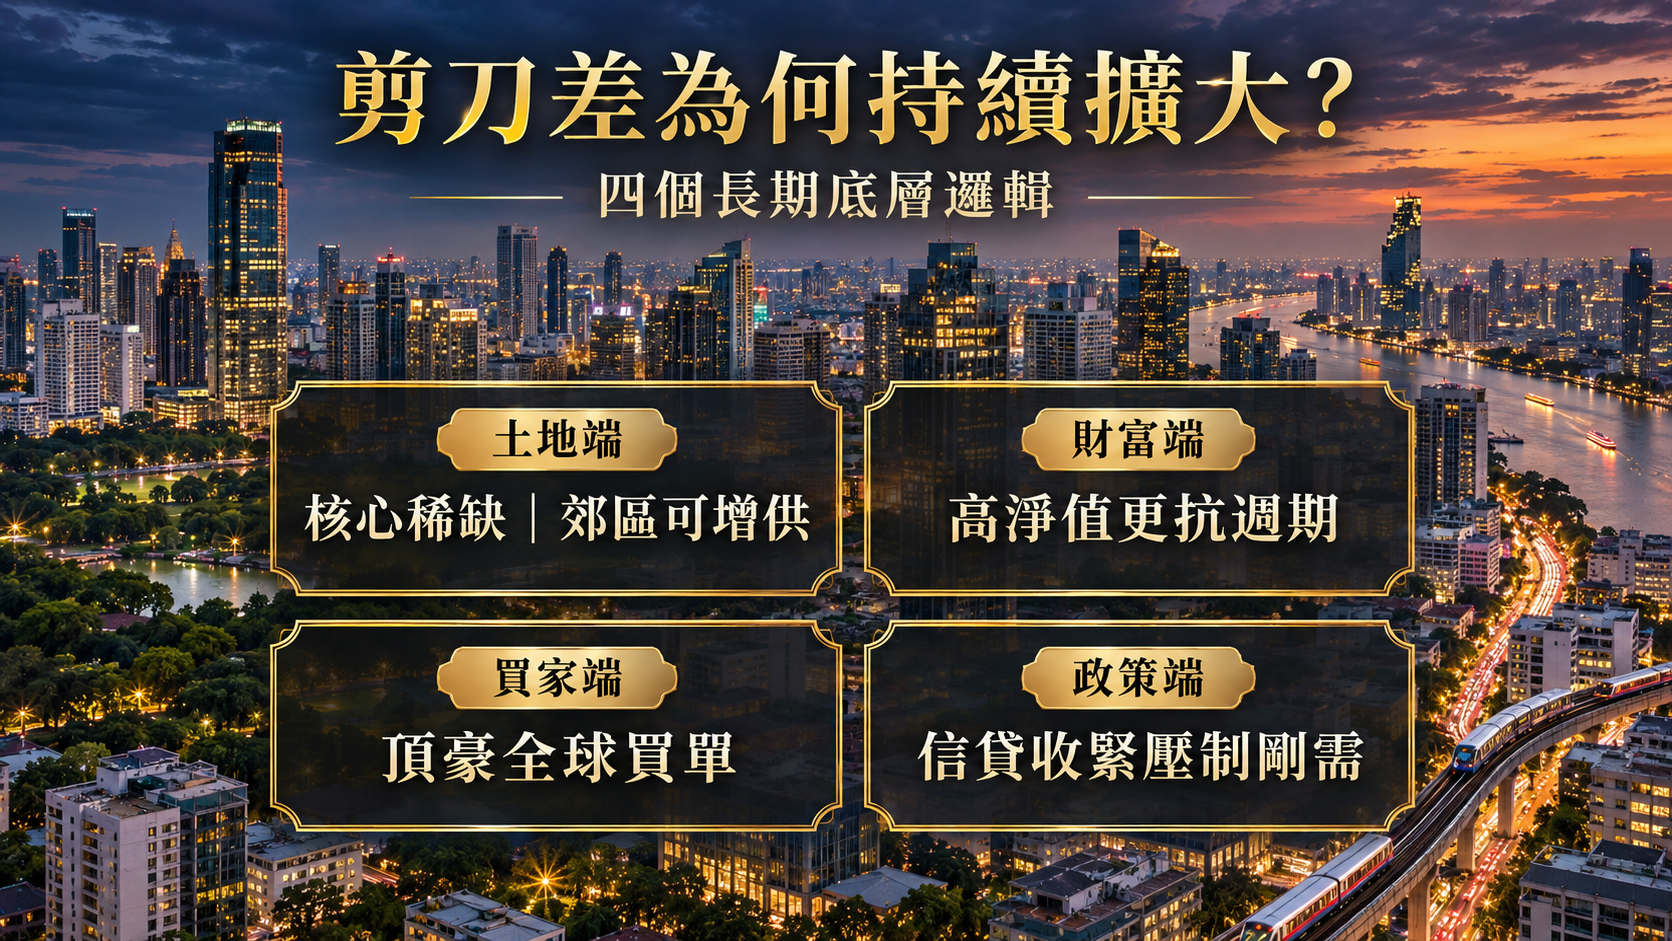
這不是短期市場波動,是四個長期因素共同作用的結果,而且趨勢還在強化:
1. 土地端:核心區稀缺是剛性的,郊區供給是彈性的
曼谷核心區(倫披尼、無線電路、是隆、素坤逸核心段)可開發住宅用地已接近飽和,尤其是皇室屬地集中的片區,永久產權地塊常年零供應,賣一塊少一塊。而郊區土地儲備充足,開發商可隨時新增供給。 稀缺與過剩,從土地源頭就已經註定。
2. 財富端:高淨值人群受週期影響更小
經濟波動、信貸收緊,最先擠壓的是中低收入的剛需群體;但對高淨值人群與全球買家來說,衝擊非常有限。甚至在全球寬鬆預期、地緣動盪的環境下,核心城市頂級不動產的保值屬性反而更受青睞,需求還在上升。
3. 買家端:頂豪是全球買單,剛需只靠本土
曼谷頂豪的買家是國際化的,由本地富豪、東南亞企業家、歐美中東配置型資金共同支撐;而普通住宅幾乎完全依賴本土購買力。 買家盤的體量、穩定性、抗風險能力,完全不在一個量級。
4. 政策端:信貸收緊對剛需影響最大
銀行放貸趨嚴,影響最大的是依賴貸款的剛需購房者;而頂豪買家多為全款或高首付,信貸政策變化對他們幾乎沒有影響。政策收緊反而會加速兩端的分化。
碩盛的視角
很多人只盯著房價波動,但其實租金才是房產的基本面。英國核心城市長期供不應求,租金堅挺,持有現金流穩定,這是比短期價格更可靠的安全墊。
我們判斷,倫敦勝在資產安全與保值,曼徹斯特勝在高回報與低門檻,伯明翰勝在穩健與剛需;三城對應不同的資金目標,沒有絕對優劣,只有是否匹配。
碩盛國際不動產深耕英國市場,以可驗證的真實租金與回報數據協助客戶選盤,並通過全球物業管理平台提供出租、運營與維護的全鏈條服務,讓您一邊拿租金、一邊等待房價修復。
關於英國租金與投資,買家最常問的問題
Q:房價還在調整,現在買英國房產安全嗎?
A:短期房價仍可能溫和波動,但核心城市租金有供不應求托底,現金流穩定。若以5年以上長期持有、賺取租金與房價修復為目標,當前處於相對低位,性價比並不低。
Q:為什麼曼徹斯特回報率比倫敦高?
A:曼徹斯特物業總價與入場門檻更低,而租賃需求旺盛,因此租金相對房價的比例(回報率)更高;倫敦則因資產保值性強、總價高,回報率相對偏低,兩者賺的是不同的錢。
Q:降息後大家都去買房,租金會不會跌?
A:降息後部分需求會從租轉買,但需求只是轉移而非消失,且核心城市本就供不應求、每年還有持續人口流入,租賃基本盤穩。租金漲幅可能放緩,但大跌的概率不高。
-您或許也有興趣-